
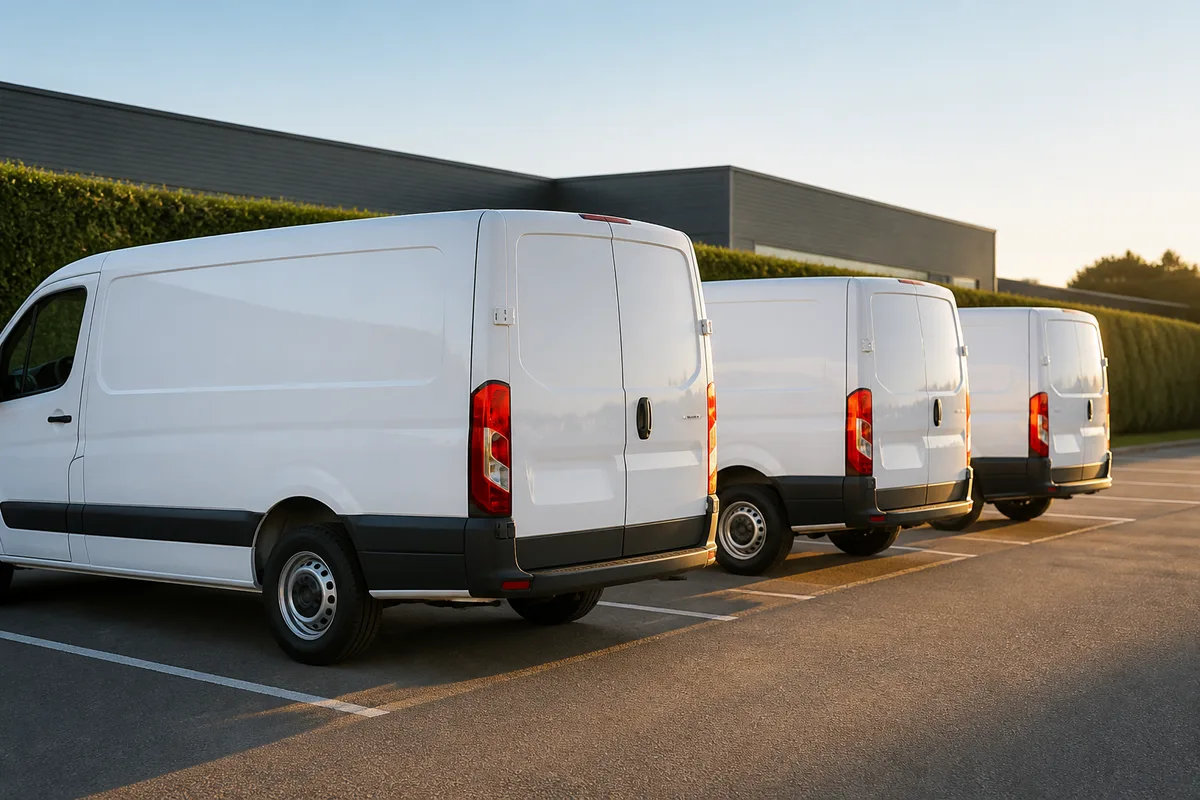
L’assurance flotte automobile regroupe tous les véhicules d’une entreprise sous une police unique, avec une échéance commune et une prime calculée sur la sinistralité du parc entier. Aucun seuil légal ne l’impose : les assureurs ouvrent ce contrat à partir de trois à six véhicules, utilitaires, poids lourds et engins compris.
À partir de quel parc une entreprise bascule vers un contrat flotte
Aucun texte ne fixe de seuil. Le passage au contrat de groupe relève d’un choix commercial de l’assureur, jamais d’une obligation réglementaire. Les grilles de souscription publiées en 2026 ouvrent la formule dès trois véhicules chez certains porteurs de risque, quatre chez d’autres, six pour les offres bâties autour d’un gestionnaire dédié.
Le critère décisif tient à la lourdeur administrative, pas au nombre. Trois contrats individuels signifient trois échéances, trois interlocuteurs et trois jeux de garanties qui ne se recoupent jamais tout à fait.
Le périmètre assurable dépasse largement la voiture de fonction :
- voitures particulières de direction, de fonction ou de service
- véhicules utilitaires légers, fourgons aménagés compris
- poids lourds, tracteurs routiers et remorques immatriculées
- deux-roues et trois-roues motorisés affectés à la livraison
- engins de chantier automoteurs et matériels agricoles
- véhicules de démonstration, de prêt ou de remplacement
Une association, une collectivité, un cabinet libéral ou une société d’exploitation souscrivent dans les mêmes conditions qu’une société commerciale. La forme juridique reste sans effet sur l’éligibilité, exactement comme pour les autres couvertures passées en revue dans notre dossier sur les assurances professionnelles selon le métier.
Une police unique pour un parc qui bouge
Un parc vit en permanence. Entrées, sorties, remplacements, véhicules en location longue durée qui arrivent en cours d’exercice. Le contrat de flotte automobile absorbe ces mouvements sans avenant systématique : la déclaration se fait au fil de l’eau, la régularisation de prime intervient à l’échéance sur la base du parc moyen constaté.
Cette souplesse a une contrepartie stricte. Un véhicule sorti mais toujours déclaré coûte de la prime pour rien ; un véhicule entré sans déclaration expose l’entreprise à une réduction d’indemnité proportionnelle au défaut de cotisation. Le fichier de parc devient un acte de gestion mensuel, pas une formalité annuelle.
Les garanties qui comptent vraiment dans un contrat flotte
Une seule garantie est obligatoire. L’article L211-1 du code des assurances impose à toute personne physique ou morale dont la responsabilité civile peut être engagée du fait de dommages causés aux tiers par un véhicule terrestre à moteur de souscrire une assurance avant de le mettre en circulation. Le défaut d’assurance est puni de 3 750 euros d’amende.
Le reste se négocie ligne à ligne. Un socle sérieux couvre :
- la responsabilité civile circulation, tiers et passagers compris
- le vol, l’incendie et les catastrophes naturelles
- le bris de glace, pare-brise et vitrages latéraux
- les dommages tous accidents, avec ou sans tiers identifié
- la protection corporelle du conducteur, salarié comme dirigeant
- l’assistance et le véhicule de remplacement dès le premier kilomètre
Les extensions qui referment les vraies brèches
Le socle laisse passer les risques propres à l’usage professionnel. Cinq extensions méritent une lecture attentive avant signature :
- marchandises transportées pour compte propre, produits périssables inclus
- aménagements et outillage embarqués dans les utilitaires
- matériel professionnel entreposé dans le véhicule hors service
- véhicules confiés par des clients ou des sous-traitants
- perte financière sur les véhicules en location longue durée
La garantie des véhicules confiés dépasse le cadre de la flotte classique dès que l’entreprise prend la garde d’un bien roulant appartenant à autrui. Ce régime propre est décortiqué dans notre article sur la RC pro des métiers de l’automobile.
Le véhicule personnel du salarié, angle mort récurrent
Un commercial qui prend sa voiture pour un rendez-vous client sort du contrat flotte et, très souvent, de son propre contrat auto. Un usage professionnel non déclaré ouvre la voie au refus de garantie, et la responsabilité de l’employeur se retrouve exposée sans filet.
La garantie auto-mission répond à ce cas précis : elle couvre les trajets professionnels effectués avec un véhicule non détenu par l’entreprise, y compris lorsque le collaborateur a négligé de signaler cet usage à son assureur. L’enjeu dépasse le seul patrimoine. Selon l’Assurance Maladie, le risque routier constitue la première cause de décès liés au travail, avec près d’un tiers des accidents mortels du travail survenus sur la route.
Assurance flotte automobile entreprise : ce qui fixe la prime en 2026
Deux variables commandent tout : la fréquence des sinistres et leur coût moyen. La première dépend des conducteurs et des kilomètres parcourus. La seconde échappe presque entièrement à l’entreprise.
Les statistiques de SRA, l’organisme technique des assureurs consacré à la sécurité et à la réparation automobiles, éclairent cette seconde variable. Le coût moyen des réparations a progressé de 5,9 % en 2025, après une hausse cumulée de 29,9 % entre 2021 et 2025. Le détail par poste sur ce même exercice : pièces de rechange en hausse de 5,5 %, main-d’œuvre de 6,2 %, ingrédients de peinture de 6,9 %. Les pièces pèsent à elles seules 52,1 % de la dépense de réparation.
Résultat sur le marché : les renouvellements de contrats de flotte pour 2026 se sont négociés entre 3 % et 5 % de hausse moyenne, d’après les bilans publiés par les courtiers spécialisés en 2026. Un net repli après les ajustements de 7 % à 8 % encaissés en 2024.
Six paramètres pèsent ensuite sur la cotation :
- l’historique de sinistralité sur les trois derniers exercices
- le secteur d’activité, bâtiment et transport en tête
- la zone de circulation et la densité urbaine dominante
- la valeur à neuf et la motorisation des véhicules
- le niveau de franchise retenu par véhicule et par sinistre
- l’existence d’un dispositif de prévention documenté
Le ratio sinistres sur primes remplace le raisonnement véhicule par véhicule
Un contrat de flotte ne se juge pas immatriculation par immatriculation. L’assureur suit le rapport entre le montant des sinistres réglés et les primes encaissées sur l’ensemble du parc. Ce ratio sinistres primes devient l’unique juge de paix à l’échéance.
Un parc qui dépasse durablement le seuil technique de son assureur subit une majoration, un relèvement de franchise ou une résiliation. À l’inverse, deux exercices propres ouvrent une vraie marge de négociation. La logique diffère de celle du coefficient de réduction-majoration appliqué aux contrats individuels, où chaque sinistre responsable frappe un véhicule identifié.
La fiscalité 2026 pèse parfois plus lourd que la prime
La cotisation nette ne représente qu’une partie de la facture. La taxe spéciale sur les conventions d’assurance frappe la responsabilité civile automobile à 33 %, le taux le plus élevé du code général des impôts en matière d’assurance. Deux prélèvements s’y ajoutent : la contribution au fonds de garantie des victimes d’actes de terrorisme, fixée à 6,50 euros par contrat en 2025, et la surprime catastrophes naturelles portée à 9 % sur les contrats automobiles. L’avantage dont bénéficiaient les véhicules électriques sur cette taxe a disparu au 1er janvier 2026 : toutes les motorisations relèvent désormais du même taux.
Côté taxes d’affectation, le seuil de déclenchement de la taxe annuelle sur les émissions de dioxyde de carbone des véhicules de tourisme est descendu à 5 grammes par kilomètre en 2026, contre 10 grammes en 2025. Un véhicule homologué à 100 grammes supporte 213 euros de taxe annuelle sur le barème WLTP applicable depuis le 1er janvier 2026. Multipliée par quarante véhicules, cette ligne dépasse la cotisation d’assurance de plusieurs unités du parc, un arbitrage à replacer parmi les leviers de trésorerie réexaminés en début d’exercice.
Verdissement : la taxe incitative déplace l’arbitrage
La loi d’orientation des mobilités du 24 décembre 2019 a inscrit à l’article L224-10 du code de l’environnement une obligation de verdissement pour les parcs de plus de cent véhicules légers. L’article 28 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 y a adossé une sanction financière : la taxe annuelle incitative relative à l’acquisition de véhicules légers à faibles émissions, codifiée aux articles L421-132-1 et suivants du code des impositions sur les biens et services.
Le mécanisme se lit en deux séries de chiffres. La proportion cible de véhicules à faibles émissions passe de 15 % en 2025 à 18 % en 2026, puis 25 % en 2027 et 48 % en 2030. Le tarif unitaire suit la même pente : 2 000 euros en 2025, 4 000 euros en 2026, 5 000 euros à partir de 2027. Le montant dû résulte de l’écart entre la cible et la proportion réellement atteinte, rapporté au rythme de renouvellement du parc.
En dessous de cent véhicules légers, aucune de ces règles ne s’applique. Au-delà, le choix entre thermique et électrique cesse d’être une question de confort de conduite.
Sept leviers pour baisser la prime sans dégrader la couverture
La négociation tarifaire arrive en dernier. Les gains durables viennent de la sinistralité, seule variable que l’entreprise maîtrise réellement.
- Formez en priorité les conducteurs les plus exposés, commerciaux et livreurs
- Traitez les manœuvres à basse vitesse, source majeure des déclarations en flotte
- Équipez les véhicules d’aides au stationnement et de caméras de recul
- Relevez la franchise sur les petits chocs et absorbez-les en interne
- Sortez du contrat les véhicules dormants et les remorques inutilisées
- Homogénéisez le parc pour limiter la dispersion des coûts de pièces
- Documentez chaque sinistre pour objectiver votre statistique face à l’assureur
Deux de ces leviers méritent une précision. Les pièces de rechange concentrant 52,1 % de la dépense de réparation en 2025 selon SRA, un parc bâti sur deux ou trois modèles fait mécaniquement baisser le coût moyen du sinistre matériel. Quant à la franchise, relever le seuil sur les dommages matériels réduit la cotisation, à condition que la trésorerie encaisse le choc d’une année chargée : le calcul se fait sur votre fréquence constatée, jamais sur une moyenne de marché.
Mettre le contrat en concurrence : le dossier à préparer
Un appel d’offres flotte se prépare quatre à six mois avant l’échéance. La qualité du dossier pèse autant que le volume du parc sur les conditions obtenues.
Six pièces constituent le socle :
- le fichier de parc complet, immatriculation, valeur et date de première mise en circulation
- les relevés de sinistralité des trois derniers exercices, coût et nature
- le kilométrage annuel réel par catégorie de véhicule
- la description des usages, tournées, chantiers, transport de marchandises
- la liste des conducteurs et la politique interne de conduite
- le détail des mesures de prévention déjà financées
Un point technique a changé la gestion quotidienne depuis le 1er avril 2024, date fixée par le ministère de l’Intérieur : la carte verte et sa vignette de pare-brise ont disparu au profit du fichier des véhicules assurés, interrogé directement par les forces de l’ordre. Un véhicule entré dans le parc et non déclaré n’y figure pas, ce qui transforme un simple retard administratif en risque de contrôle immédiat. Le mémo véhicule assuré remis à la souscription couvre la période intermédiaire.
Reste la méthode de comparaison. Deux propositions ne se lisent qu’à garanties, franchises et plafonds identiques, exercice détaillé dans notre guide pour choisir une assurance professionnelle.
Prochaine étape : extrayez votre fichier de parc et vos relevés de sinistralité, puis confrontez-les au périmètre réellement assuré. Comptez une demi-journée pour repérer les véhicules sortis toujours facturés et les usages jamais déclarés.