
L’assurance marchandises transportées indemnise vos biens perdus, volés ou abîmés entre le départ et la livraison, sur la base de leur valeur réelle. Elle prend le relais d’un transporteur dont l’indemnité est, par défaut, plafonnée au kilo par le Code des transports, et couvre aussi les envois que vous livrez avec vos propres véhicules.
Pendant le trajet, la marchandise voyage aux risques de son propriétaire
L’article L132-7 du Code de commerce pose la règle : sauf convention contraire, la marchandise sortie du magasin du vendeur ou de l’expéditeur voyage aux risques et périls de celui à qui elle appartient. Entre professionnels, vos conditions de vente et, à l’export, l’Incoterm retenu disent donc qui a intérêt à couvrir l’envoi. L’article L121-6 du Code des assurances autorise toute personne intéressée à la conservation d’une chose à la faire assurer.
Vente à un particulier : le risque reste chez le vendeur
Face à un consommateur, l’article L216-2 du Code de la consommation ne transfère le risque de perte ou d’endommagement qu’au moment où l’acheteur, ou un tiers désigné par lui, prend physiquement possession du bien. Un colis écrasé chez le transporteur que vous avez choisi reste votre affaire. Seule exception, à l’article L216-3 : le client qui confie le bien à un autre transporteur que celui proposé supporte le risque dès la remise.
Un transporteur présumé responsable, mais à indemnité plafonnée
Selon l’article L133-1 du Code de commerce, le transporteur, encore appelé voiturier, est garant de la perte des objets, hors force majeure, et des avaries, sauf vice propre de la chose ou force majeure. Toute clause contraire est nulle. Vous n’avez pas à prouver sa faute : établir que le dommage est survenu pendant le transport engage sa responsabilité.
Trois portes de sortie pour le transporteur
Le contrat type général annexé à l’article D3222-1 du Code des transports s’applique de plein droit faute de convention écrite, selon l’article L1432-4. Lu avec le Code de commerce, il ouvre trois moyens d’exonération :
- la force majeure ;
- le vice propre de la marchandise ;
- la faute de l’expéditeur, au premier rang de laquelle un emballage insuffisant.
Le donneur d’ordre répond de toutes les conséquences d’un emballage défectueux, même sans réserve du chauffeur au chargement. Dès trois tonnes par envoi, c’est même l’expéditeur qui charge, cale et arrime, sous sa responsabilité.
Des plafonds au kilo, jamais à la valeur
Hors dol et faute inexcusable, l’article 22 de ce contrat type borne l’indemnité pour perte ou avarie :
- envoi de moins de trois tonnes : 33 euros par kilogramme de poids brut, 1 000 euros au plus par colis ;
- envoi de trois tonnes ou plus : 20 euros par kilogramme, dans la limite de 3 200 euros par tonne de poids brut de l’envoi.
Ces montants, relus le 28 octobre 2026 sur codes.droit.org, ignorent le contenu du colis : pour cinq kilos de pièces de précision, le transporteur versera au plus 165 euros. Le retard a sa propre borne, le prix du transport.
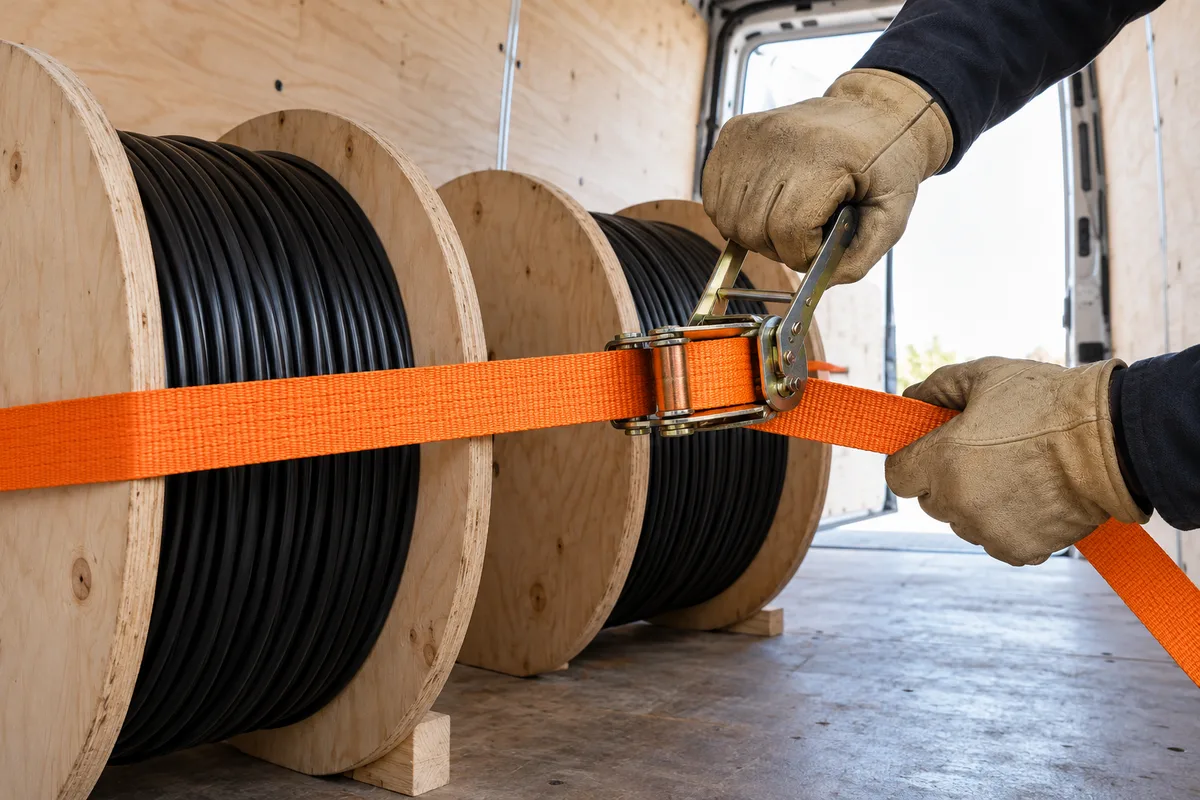
Assurance marchandises transportées : ad valorem ou déclaration de valeur
Côté transporteur, la déclaration de valeur remplace le plafond par le montant déclaré, selon l’article 22.2 du contrat type. Elle se fait par écrit au plus tard à la conclusion du contrat de transport, contre un prix convenu. Mais elle laisse intacts les cas d’exonération : force majeure ou emballage défaillant, le transporteur ne doit toujours rien.
Avec l’assurance ad valorem, vous passez à l’assurance de dommages : la marchandise est indemnisée sur sa valeur assurée, que le transporteur soit responsable ou non, dans les limites de la police. Souvent proposée en option par transporteurs et commissionnaires, elle est souscrite « pour le compte de qui il appartiendra », formule que valide l’article L112-1 du Code des assurances.
Fixer la valeur assurée sans sous-assurance
L’article L121-1 du même code interdit de percevoir plus que la valeur de la chose au jour du sinistre. La pratique retient la valeur de facture, majorée des frais de transport et parfois d’un profit espéré convenu. À l’inverse, selon l’article L121-5, si la valeur réelle dépasse la somme garantie, vous supportez, sauf convention contraire, une part proportionnelle du dommage, même partiel.
Police au voyage ou police d’abonnement : suivre le rythme des expéditions
Pour un envoi isolé, la police au voyage couvre un trajet déterminé pour une valeur fixée d’avance : machine livrée à un client éloigné, stand de salon. Dès que les envois se répètent, la police d’abonnement, annuelle, couvre toutes les expéditions de son champ, avec un plafond par envoi ou par véhicule et une prime assise sur des déclarations périodiques ou sur un chiffre d’affaires.
Vérifiez avant de signer :
- le trajet couvert, de magasin à magasin ou limité au roulage ;
- les séjours en entrepôt et leur durée maximale ;
- le plafond par envoi, face à votre expédition la plus coûteuse.
Cette police s’ajoute au reste de votre programme, que la méthode pour choisir une assurance professionnelle aide à bâtir.
Garanties et exclusions à lire ligne par ligne
La formule tous risques couvre toute perte ou avarie en cours de transport, sauf exclusion écrite. La formule dite accidents caractérisés ne joue que pour des événements nommés : accident du véhicule, incendie, vol avec effraction, chute en manutention. Une fissure découverte au déballage, sans accident identifié, reste alors à votre charge.
Trois exclusions viennent du Code des assurances : le vice propre (article L121-7) et la guerre ou les émeutes (article L121-8), sauf convention contraire, puis la faute intentionnelle de l’assuré (article L113-1), toujours exclue. Les polices y ajoutent souvent l’emballage inadapté, le retard et le vol dans un véhicule laissé sans surveillance. Le manque à gagner d’une livraison ratée se traite à part : relisez les conditions de votre garantie perte d’exploitation, adossée au contrat qui couvre vos dommages matériels.
Transport pour compte propre : vos véhicules, vos marchandises
Livrer avec votre camionnette, c’est faire du transport pour compte propre. L’article L1000-3 du Code des transports l’exclut du transport public : pas de contrat de transport, pas de transporteur contre qui se retourner. Et l’assurance automobile obligatoire ne prend pas le relais, puisque l’article R211-8 du Code des assurances en écarte les dommages aux marchandises et objets transportés. Votre responsabilité civile circulation indemnise le cycliste renversé, pas les palettes renversées dans la caisse.
La parade : une extension du contrat auto, le contrat flotte de vos véhicules ou une police dédiée aux marchandises transportées en propre. Points de vigilance :
- le vol de nuit, souvent subordonné à une effraction constatée ou à un garage clos ;
- la valeur maximale par véhicule, face à votre chargement le plus coûteux.
Réserves, protestation, déclaration : les gestes qui sauvent l’indemnité
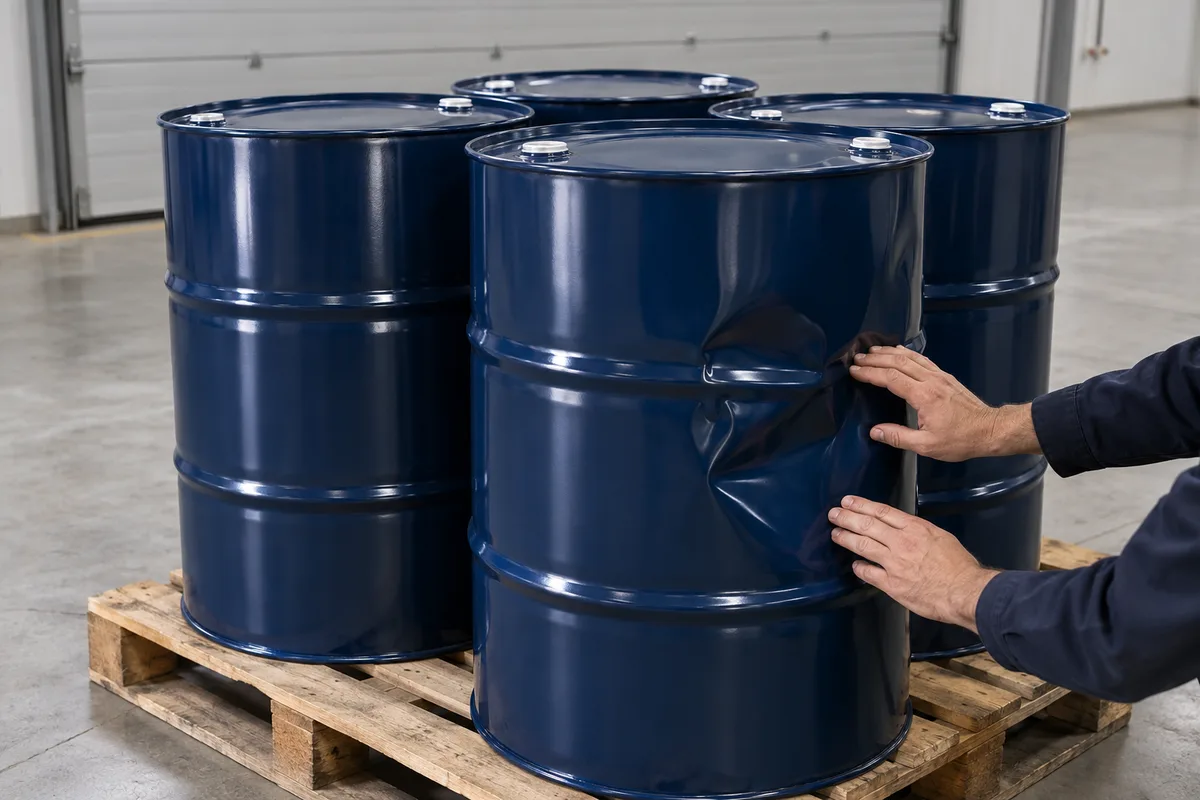
À la livraison, le contrat type autorise le destinataire à porter sur le document de transport des réserves précises et motivées, avant de signer la décharge. « Sous réserve de déballage » ne décrit rien : notez le nombre de colis touchés, la nature du dommage, le film déchiré.
Trois jours pour protester par écrit
Selon l’article L133-3 du Code de commerce, la réception éteint toute action pour avarie ou perte partielle si, dans les trois jours suivants, jours fériés non compris, le destinataire n’a pas notifié au transporteur sa protestation motivée par lettre recommandée ou acte extrajudiciaire. Une demande d’expertise formée dans ce délai, au titre de l’article L133-4, vaut protestation. La perte totale se constate autrement : l’article 21.1 du contrat type permet de tenir l’envoi pour perdu s’il n’est pas livré dans les trente jours qui suivent l’expiration du délai convenu. Ces actions se prescrivent par un an, selon l’article L133-6.
Prévenir l’assureur et préserver son recours
L’article L113-2 du Code des assurances impose de déclarer le sinistre dans le délai de la police, qui ne peut descendre sous cinq jours ouvrés, ni sous deux en cas de vol ; la déchéance pour retard suppose un préjudice prouvé par l’assureur. Le piège vient ensuite : l’assureur qui vous indemnise se retourne contre le transporteur par subrogation, et l’article L121-12 le décharge quand ce recours ne peut plus s’opérer de votre fait. Des réserves oubliées peuvent donc coûter l’indemnité. Gardez photos, document de transport et accusé de réception : l’action contre l’assureur se prescrit par deux ans, selon l’article L114-1.
Marchandises transportées : questions d’assurance
Une PME est-elle obligée d’assurer les marchandises qu’elle expédie ?
Aucune règle générale n’oblige une PME à assurer les marchandises qu’elle confie à un transporteur ou qu’elle livre avec ses propres véhicules. L’assurance automobile obligatoire couvre la responsabilité envers les tiers, et l’article R211-8 du Code des assurances en écarte les marchandises transportées. La décision dépend donc de la valeur des envois, de leur fréquence et de vos conditions de vente. Un client peut toutefois exiger une couverture dans son contrat d’achat : relisez ses conditions avant la première commande.
Que faire quand un colis arrive abîmé chez votre client ?
Le destinataire porte des réserves détaillées sur le document de transport avant de signer, puis notifie au transporteur, dans les trois jours suivant la réception, jours fériés non compris, une protestation motivée par lettre recommandée, comme l’exige l’article L133-3 du Code de commerce. Prévenez votre client de ce réflexe dès la commande, car c’est lui qui réceptionne. Vous déclarez ensuite le sinistre à votre assureur dans le délai prévu par la police, photos et facture à l’appui.
Comment se calcule la prime d’une assurance marchandises transportées ?
L’assureur part de la valeur assurée et de la nature des biens : une marchandise fragile, périssable ou très convoitée pèse plus lourd qu’un produit robuste et peu revendable. Il regarde ensuite le volume annuel d’envois, les distances, le mode de transport, la part réalisée par vos propres véhicules et vos sinistres passés. La franchise choisie et la formule, tous risques ou accidents caractérisés, font varier la cotisation.