
La responsabilité civile professionnelle taxi repose sur deux obligations : assurer le véhicule pour circuler, selon le code des assurances, et justifier à tout moment d’une assurance couvrant l’activité, selon le code des transports. Vos propres blessures et l’arrêt de votre voiture dépendent, eux, des garanties que vous ajoutez.
Ce que la loi exige d’un taxi avant la première course
Deux textes se superposent : l’un protège les victimes de la route, l’autre encadre le métier de transporteur.
Le véhicule : l’obligation du code des assurances
L’article L211-1 du code des assurances oblige toute personne dont la responsabilité peut être engagée du fait d’un véhicule terrestre à moteur à être couverte par une assurance pour le faire circuler. Le texte étend cette couverture à la responsabilité de la personne qui a la garde ou la conduite du véhicule, ainsi qu’à celle des passagers. Pour un taxi, cette RC circulation forme le socle : sans elle, la voiture n’a pas le droit de rouler, même à vide entre deux courses.
Selon service-public.fr, mettre en circulation un véhicule non assuré constitue un délit puni de 3 750 euros d’amende par l’article L324-2 du code de la route, avec des peines complémentaires possibles comme la suspension du permis ou la confiscation du véhicule. Pour un professionnel, chacune de ces peines signifie surtout l’arrêt immédiat des recettes.
L’activité : une justification exigible à tout moment
Le second étage vient du code des transports. Son article L3120-1 vise les prestations de transport routier de personnes effectuées à titre onéreux avec des véhicules de moins de dix places, c’est-à-dire le transport public particulier de personnes. L’article L3120-4 précise que ces professionnels « sont en mesure de justifier à tout moment de l’existence d’un contrat d’assurance couvrant leur responsabilité civile professionnelle ».
Concrètement, l’attestation doit pouvoir sortir de la boîte à gants ou du téléphone dans des situations très différentes :
- un contrôle des forces de l’ordre sur la voie publique ;
- un dossier de conventionnement auprès de l’Assurance Maladie ;
- un accrochage avec un tiers, au moment de remplir le constat.
La règle est identique pour un chauffeur VTC, mais le taxi se distingue par son autorisation de stationnement, seule à ouvrir le droit de charger un client qui le hèle dans la rue. Cette maraude multiplie les prises en charge imprévues, donc les situations où circulation et activité se mélangent. Le taxi rejoint la liste des métiers pour lesquels la RC pro est imposée par un texte, avec une particularité : deux assurances obligatoires au lieu d’une.
Responsabilité civile professionnelle taxi et RC circulation : où passe la frontière
La RC circulation répond des dommages dans lesquels le véhicule est impliqué. La RC professionnelle répond de ceux que cause l’activité de transport en dehors du fait de circuler. Sur le papier, la ligne paraît nette. Sur un trottoir de gare à six heures du matin, beaucoup moins.
Les passagers transportés, protégés par la loi de 1985
La loi n° 85-677 du 5 juillet 1985 s’applique aux victimes d’un accident de la circulation impliquant un véhicule terrestre à moteur, « même lorsqu’elles sont transportées en vertu d’un contrat ». Le client d’un taxi entre exactement dans ce cas. Son article 3 prévoit que les victimes autres que le conducteur sont indemnisées de leurs dommages corporels sans que leur propre faute leur soit opposée, sauf faute inexcusable ayant été la cause exclusive de l’accident.
Un freinage d’urgence qui projette un client contre le siège avant relève donc de l’assurance du véhicule, que vous soyez fautif ou non. Pour les passagers transportés, la protection existe avant même que vous ne pensiez à votre contrat d’activité.
Les dommages hors circulation, terrain de la RC professionnelle
Tout ce qui survient sans lien avec le déplacement du véhicule sort en principe de ce régime. Exemples tirés d’une journée ordinaire :
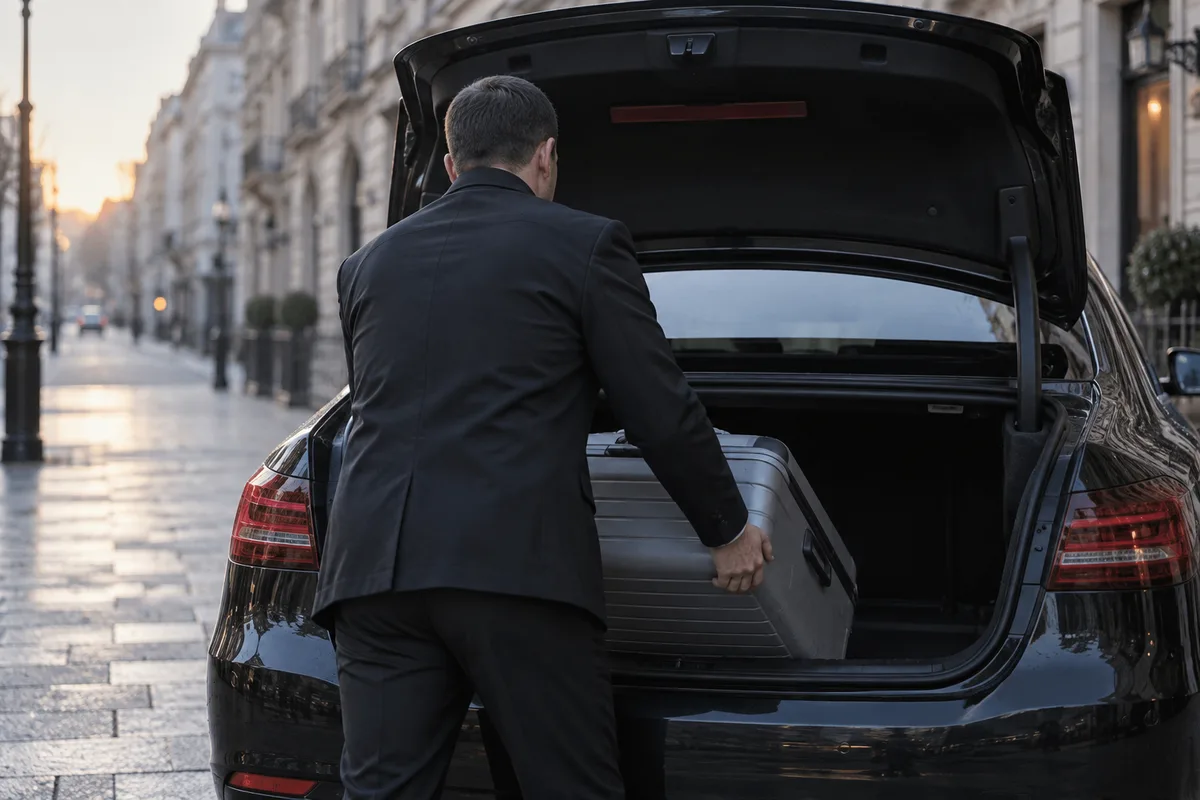
- une valise rigide qui se fend pendant que vous la chargez dans le coffre ;
- une cliente âgée qui chute sur le trottoir alors que vous l’accompagnez jusqu’au hall d’une clinique ;
- un fauteuil roulant pliant abîmé pendant sa manipulation ;
- un ordinateur oublié sur la banquette, introuvable quand son propriétaire le réclame.
La zone grise commence quand la voiture est à l’arrêt mais toujours en cause : un client qui se tord la cheville en descendant, une portière ouverte au mauvais moment. La qualification dépend alors des circonstances. Faites préciser par écrit quelle garantie répond quand un client se blesse en montant ou en descendant.
Cette logique prolonge la distinction générale entre RC exploitation et RC professionnelle. Dans un contrat d’assurance taxi, l’intitulé de la garantie varie ; seul compte le périmètre décrit dans les conditions générales. Pour les biens confiés par le client, bagages comme objets oubliés, cherchez la clause qui les vise et son plafond propre.
Artisan, locataire ou salarié : qui souscrit quoi
Le statut d’exploitation détermine qui signe le contrat et qui figure comme assuré. La fiche officielle consacrée au métier de chauffeur de taxi distingue trois façons d’exercer, avec des conséquences directes sur l’assurance.
L’article L3121-1-2 du code des transports impose au titulaire d’exploiter personnellement son autorisation de stationnement. Cette règle épargne les autorisations délivrées avant le 1er octobre 2014 : celles-ci peuvent être exploitées par des salariés ou par un locataire-gérant, qui loue l’autorisation et le véhicule selon le code de commerce. L’article L3121-2 ajoute que les autorisations délivrées depuis la loi du 1er octobre 2014 sont incessibles et valables cinq ans, renouvelables.
| Statut | Qui assure le véhicule | Votre point de vigilance |
|---|---|---|
| Artisan titulaire de son autorisation | Vous, en nom propre ou via votre société | Usage taxi déclaré, conducteurs autorisés listés |
| Locataire-gérant | Selon le contrat de location-gérance | Votre nom et votre activité sur l’attestation |
| Salarié d’une société de taxis | L’employeur | Vos propres blessures et vos biens personnels |
En tant qu’artisan taxi, vous portez tout. Service-public.fr le résume en une phrase : vous êtes responsable de votre véhicule, de son entretien et de son assurance.
Le locataire concentre les malentendus. Le loueur fournit la licence et le véhicule, qu’il entretient selon la même source. Vous exercez pourtant en indépendant et fournissez vous-même la prestation : l’obligation de justification du code des transports vous vise directement. Exigez une copie de l’attestation avant la première course et vérifiez qu’elle couvre votre activité, pas seulement le véhicule.
Le salarié ne souscrit rien pour la voiture : c’est l’entreprise qui entretient le véhicule et paie son assurance. Ses blessures en service relèvent en principe de la législation sur les accidents du travail. Une société qui exploite plusieurs autorisations anciennes gère un véritable parc : un contrat flotte automobile peut alors remplacer les polices véhicule par véhicule, si l’usage taxi est déclaré pour chaque voiture.
Les garanties qui protègent l’activité au-delà de l’obligation
L’obligation légale protège les autres. Vos propres dommages, eux, restent à votre charge tant que vous n’avez rien ajouté au contrat.
La garantie du conducteur, priorité de l’indépendant
L’administration le rappelle sans détour : la responsabilité civile du véhicule ne couvre pas les dommages subis par le conducteur responsable de l’accident. Seule la garantie du conducteur, facultative, indemnise vos propres blessures quand vous êtes en tort.
Pour un artisan, l’enjeu dépasse les frais médicaux. Selon service-public.fr, l’entrepreneur individuel ne cotise pas pour l’assurance des accidents du travail : après un accident, il perçoit les prestations du régime maladie, avec des indemnités journalières plafonnées et un délai de carence de trois jours. Une assurance volontaire individuelle reste possible auprès de la caisse primaire.
Immobilisation du véhicule et perte d’exploitation
Un taxi immobilisé ne rapporte rien, et les charges fixes continuent de tomber. L’article R3121-2 du code des transports prévoit qu’en cas d’immobilisation d’origine mécanique ou de vol, le taxi peut être remplacé temporairement par un véhicule disposant des mêmes équipements, sous l’autorisation de stationnement du taxi d’origine. Un répertoire public recense les véhicules relais par département.
Le texte autorise le remplacement ; il ne dit pas qui le paie. C’est le rôle d’une garantie de véhicule de remplacement ou d’une indemnité d’immobilisation prévue au contrat. Une assurance perte d’exploitation classique, elle, s’adosse à un dommage matériel garanti : vérifiez qu’elle vise bien le véhicule et pas seulement un local.
Les équipements spécifiques du taxi
L’article R3121-1 du code des transports impose au taxi des équipements qu’une voiture particulière ne possède pas :
- un taximètre homologué ;
- un dispositif extérieur lumineux portant la mention « taxi » ;
- une plaque indiquant le numéro de l’autorisation de stationnement ;
- une imprimante reliée au taximètre et un terminal de paiement électronique.
Sans eux, la voiture ne peut pas travailler comme taxi. Faites-les déclarer comme aménagements professionnels, pour qu’une garantie vol ou dommages ne se limite pas à la valeur de la voiture nue.
La protection juridique
La protection juridique professionnelle finance la défense là où aucune RC n’intervient, par exemple dans ces litiges :
- un client qui conteste le montant d’une course ;
- un désaccord avec le loueur sur l’état du véhicule restitué ;
- un recours contre le tiers responsable d’un accident ;
- une procédure qui menace votre autorisation de stationnement.
| Garantie | Obligatoire | Ce qu’elle couvre |
|---|---|---|
| RC circulation | Oui, code des assurances | Dommages causés aux tiers par le véhicule, passagers compris |
| RC professionnelle | Oui, code des transports | Dommages causés par l’activité de transport hors fait de circuler |
| Garantie du conducteur | Non | Vos blessures en cas d’accident responsable |
| Dommages au véhicule | Non | La voiture et, s’ils sont déclarés, ses équipements |
| Immobilisation | Non | Véhicule relais ou indemnité pendant l’arrêt |
| Protection juridique | Non | Frais de défense et de recours en cas de litige |
Taxi conventionné : les pièces d’assurance exigées
L’article L322-5 du code de la sécurité sociale pose une condition stricte : les frais d’un transport effectué par une entreprise de taxi ne sont remboursés que si cette entreprise a conclu une convention avec un organisme local d’assurance maladie. Cette convention, d’une durée maximale de cinq ans, se conforme à une convention-cadre nationale.
La convention type issue de la décision du 13 février 2025 fixe les conditions préalables. Elle réserve le conventionnement aux entreprises qui exploitent de façon effective et continue une autorisation de stationnement créée depuis au moins trois ans. Parmi les pièces exigées figurent :
- une attestation d’assurance du ou des véhicules ;
- un justificatif d’assurance responsabilité civile professionnelle spécifique au transport de personnes à titre onéreux ;
- les cartes professionnelles des conducteurs en cours de validité.
Le mot « spécifique » compte : une RC pro générique d’entrepreneur ne suffit pas. Selon service-public.fr, les exploitants conventionnés doivent aussi équiper tous leurs véhicules d’un dispositif de géolocalisation certifié et d’un système de facturation électronique intégré au plus tard le 1er janvier 2027. Ce matériel embarqué s’ajoute aux équipements à déclarer à l’assureur.
Le transport en taxi conventionné concerne aussi un public fragilisé par la maladie. L’aide à la montée et à la descente devient quotidienne, et avec elle les incidents hors circulation. Demandez à votre assureur de confirmer par écrit que l’assistance physique au patient n’est pas exclue de votre RC professionnelle.
Avant de signer : les clauses à relire ligne par ligne
Un contrat mal rempli au départ coûte cher au premier sinistre. L’article L113-2 du code des assurances impose une déclaration exacte du risque à la souscription, puis le signalement, dans les quinze jours, des circonstances nouvelles qui l’aggravent. Une fausse déclaration intentionnelle entraîne la nullité du contrat (article L113-8). Une erreur de bonne foi découverte après un sinistre réduit l’indemnité en proportion de la cotisation qui aurait été due (article L113-9).
Avant de signer ou de renouveler, contrôlez point par point :
- l’usage déclaré : transport public de personnes en taxi, jamais un simple usage professionnel ou « affaires » ;
- les conducteurs désignés, y compris un salarié ou un locataire selon votre statut ;
- les exclusions qui touchent votre quotidien : transport de patients, assistance à la montée, courses hors de votre zone ;
- la franchise de chaque garantie et son effet sur votre trésorerie après un accident responsable ;
- le plafond applicable aux bagages et aux objets confiés ;
- la durée de mise à disposition d’un véhicule relais équipé.
Si aucun assureur n’accepte votre véhicule, le Bureau central de tarification a le pouvoir d’obliger une compagnie à fournir la responsabilité civile obligatoire, selon service-public.fr. Cette voie ne concerne que l’assurance du véhicule.
Prochaine étape
Demandez cette semaine à votre assureur une attestation qui mentionne expressément le transport de personnes à titre onéreux en taxi. Joignez à votre demande trois questions écrites :
- quel contrat répond quand un client se blesse en montant ou en descendant ;
- quel plafond s’applique aux bagages et objets confiés ;
- combien de jours de véhicule relais équipé votre formule prévoit.
Classez ses réponses avec l’attestation : au premier contrôle ou au premier sinistre, c’est ce dossier qui fera foi, pas le souvenir d’un échange téléphonique.